Minn Excel għal Solvency II XBRL ikkontrollat.
Ikkonverti fajls tas-sors Excel, CSV jew ODS eżistenti f’esportazzjoni Solvency II XBRL riveduta u marbuta mat-tassonomija, bi previżjonijiet tal-immappjar u l-oriġini tas-sors.
Mibni madwar ix-xogħol tar-rapportar
Ipprepara l-QRTs tal-Pilastru 3 minn Excel, CSV, ODS jew sorsi XBRL appoġġjati, wettaq il-validazzjoni u r-rieżami appoġġjati, u oħloq esportazzjonijiet EIOPA XBRL marbuta ma' tassonomija speċifika.
Importa sorsi Excel (.xlsx), CSV u ODS, flimkien ma’ EIOPA XBRL iffissat għal rilaxx u inputs XBRL nazzjonali appoġġati.
Il-qbid tal-iskrin tal-prodott bl-Ingliż juża data sintetika. L-esportazzjoni tal-eżempju hija ZIP ta’ referenza, mhux pakkett għas-sottomissjoni.
Għal timijiet li jħejju QRT minn fajls tas-sors b’rwoli separati għat-tħejjija u r-reviżjoni. Qabel il-prova, nikkonfermaw l-awtorità, it-tassonomija u l-esportazzjoni meħtieġa, u naqblu dwar responsabbli, reviżur u eżempju sintetiku.
Importa sorsi Excel (.xlsx), CSV u ODS, flimkien ma’ EIOPA XBRL iffissat għal rilaxx u inputs XBRL nazzjonali appoġġati.
Vidjo bl-Ingliż; dejta sintetika Slovakka għal Q3 2026, EIOPA 2.8.2-hotfix QRS. Esportazzjoni EIOPA XBRL, mhux sottomissjoni superviżorja.
Il-plejer jikkonnettja ma’ YouTube biss meta tagħżel li tgħabbi l-vidjo.
Dan il-vidjo juża narrazzjoni ġġenerata mill-intelliġenza artifiċjali.
Synthetic Slovak Q3 2026 demonstration. EIOPA 2.8.2-hotfix QRS. AI-generated English narration. EIOPA XBRL export only; no national XML export, supervisory submission or authority acceptance is demonstrated. Let’s follow one reporting cycle, using synthetic Slovak data. We start with an Excel portfolio. The import preview shows what will change, using a mapping that’s already approved. After checking the preview, we apply it to the filing. Now we run validation. Here, the total assets figure doesn’t agree with the underlying detail. Instead of searching through spreadsheets, we can follow the finding back to the reported value. We correct that total to thirty million euros and run validation again. The related errors clear. A price warning remains, and that needs a separate review decision. Before sending the filing for review, we attach the supporting note. In this example, ten thousand units at the recorded price give a value one hundred euros below the reported amount. The note explains that difference. We submit this filing revision for an independent reviewer to decide whether that warning is acceptable. The reviewer can see the finding, the evidence and the proposed explanation together. For this synthetic example, they accept the one hundred euro difference for this filing revision. That’s a waiver, not a passed validation rule. The decision stays recorded with the filing. Once the reviewer approves and locks it, the preparer can’t quietly change the approved values. Finally, we export the approved filing as EIOPA XBRL. This is a local export, not a submission to a supervisor, and it doesn’t demonstrate Slovak national XML. That’s the workflow: bring in source data, resolve findings, review independently and export the approved result. Request a guided evaluation, and we’ll first confirm whether your reporting scope fits.
L-ewwel nikkonfermaw l-ambitu tar-rapportar tagħkom u nuru l-proċess tax-xogħol rilevanti. Fejn ikun xieraq, imbagħad naqblu fuq prova b’xejn ta’ 14-il jum b’persuna responsabbli u kriterju ta’ suċċess. Is-sottomissjoni tal-formola ma tattivax il-prova u ma tibbukkjax laqgħa.
Itlob evalwazzjoni ggwidataAra l-previżjoni tal-fajl, irrikonċilja l-bidliet proposti u r-ringieli miċħuda, imbagħad applika d-data riveduta.
Ċentru tal-għajnuna: Ara previżjoni qabel jinbidel xi ħaġa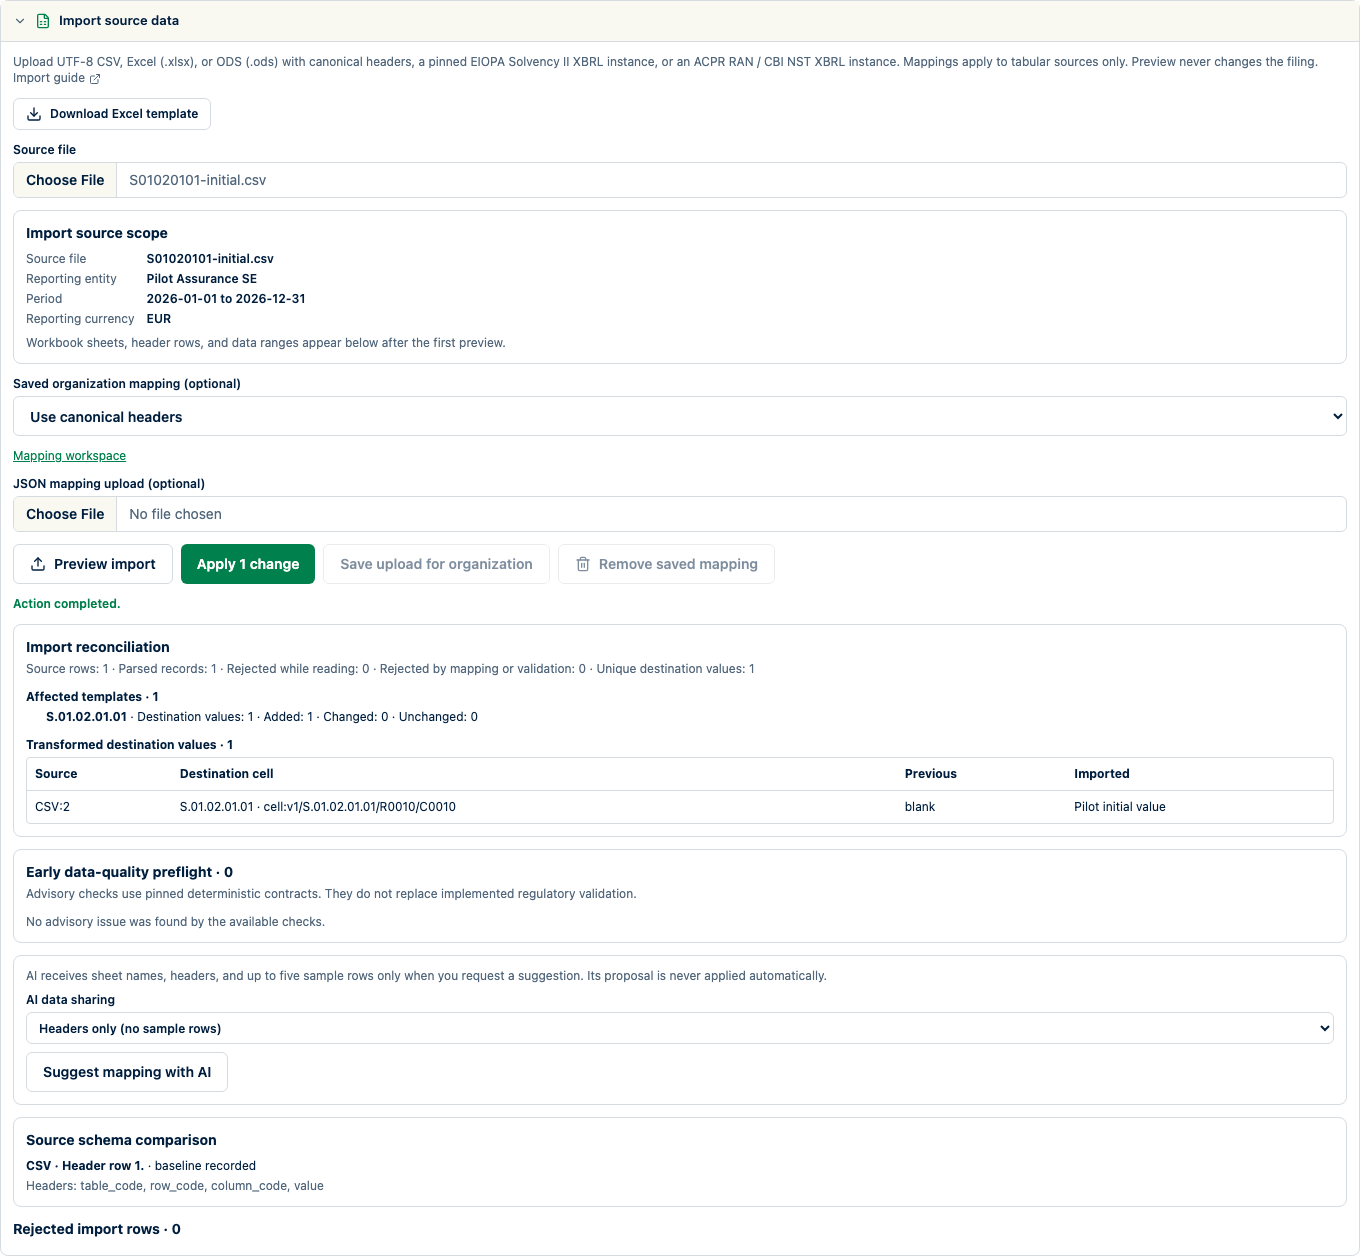
Iftaħ kull sejba, ikkoreġi s-sors tagħha u erġa’ ħaddem il-kontrolli appoġġjati. Irrevedi l-kopertura u l-limitazzjonijiet li baqa’.
Ċentru tal-għajnuna: Ivvalida qabel tippreżenta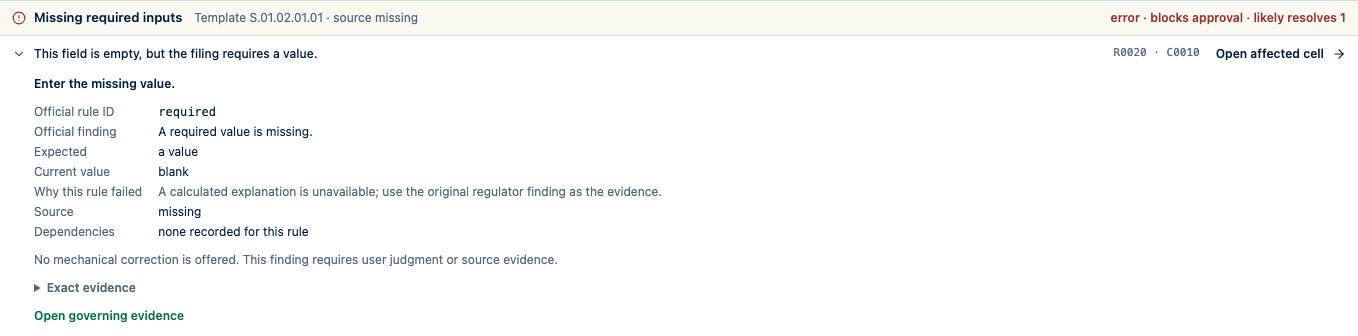
Assenja reviżur, solvi l-kummenti u approva r-rapport biex tissakkar il-verżjoni riveduta.
Ċentru tal-għajnuna: Żomm ir-reviżjoni miexja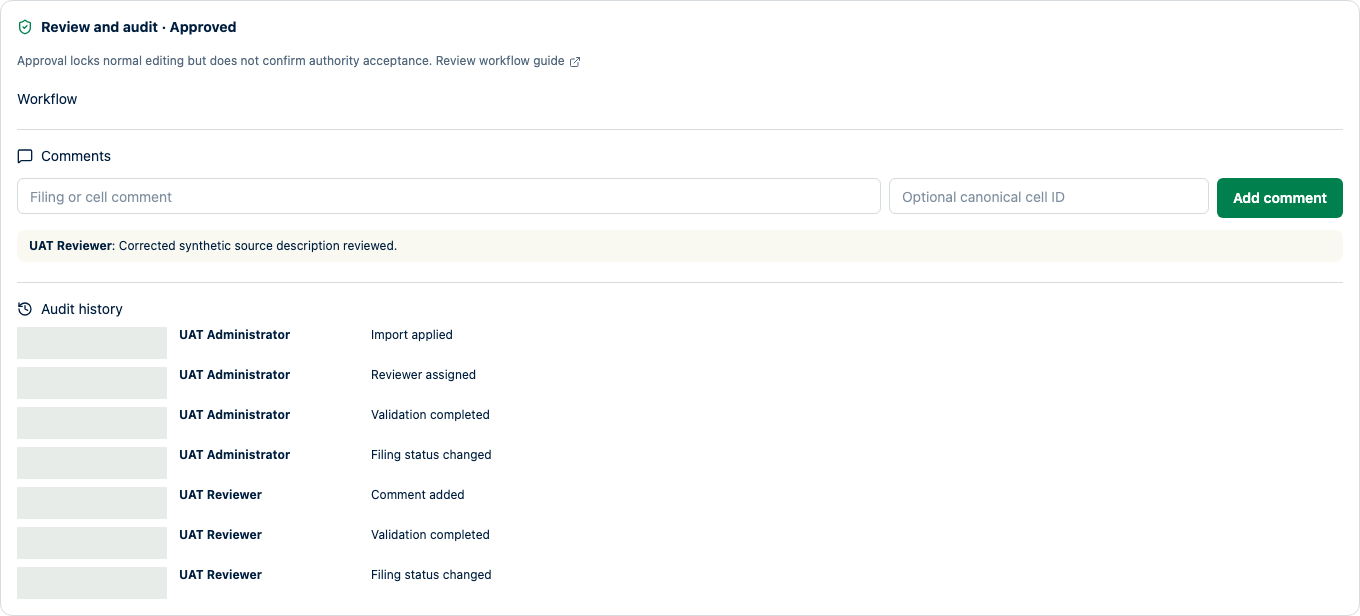
Iċċekkja l-istat ta’ tħejjija, oħloq esportazzjoni mill-verżjoni approvata u vverifika l-entità, il-perjodu u t-tassonomija tal-fajl. Is-sottomissjoni u l-aċċettazzjoni jibqgħu barra l-prodott.
Ċentru tal-għajnuna: Oħloq esportazzjonijiet ikkontrollati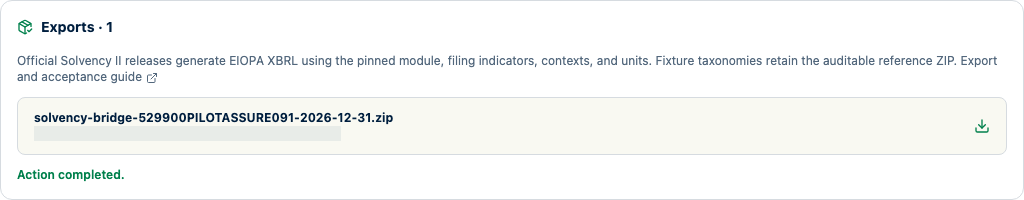
Riżorsi
Ikkonverti fajls tas-sors Excel, CSV jew ODS eżistenti f’esportazzjoni Solvency II XBRL riveduta u marbuta mat-tassonomija, bi previżjonijiet tal-immappjar u l-oriġini tas-sors.
Importa sorsi Excel (.xlsx), CSV u ODS, flimkien ma’ EIOPA XBRL iffissat għal rilaxx u inputs XBRL nazzjonali appoġġati.
Ħaddem il-kontrolli deterministiċi appoġġati għar-rilaxx EIOPA u l-ġuriżdizzjoni magħżula, b’sejbiet azzjonabbli marbuta mal-ispazju tar-rapportar.
Ara l-iskadenzi annwali u trimestrali Solvenza II għas-sena kurrenti u li jmiss, il-bażi tal-UE għal solo u grupp, u skedi verifikati tal-awtoritajiet.
Le. Il-validazzjoni tkopri r-regoli implimentati għar-rilaxx tat-tassonomija u l-ġuriżdizzjoni magħżula. It-tim tiegħek xorta jikkonferma l-applikabbiltà, il-kompletezza u r-rekwiżiti attwali tal-awtorità.
Le. SolvencyBridge jħejji, jivvalida, jirrevedi u jesporta l-prodotti appoġġati. Il-preżentazzjoni, l-irċevuta u l-aċċettazzjoni mill-awtorità jibqgħu barra mill-prodott.
Iddefinixxi pilota madwar l-entitajiet, il-fajls tas-sors, l-awtorità u l-iskadenza li jmiss.